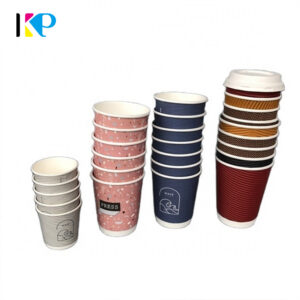
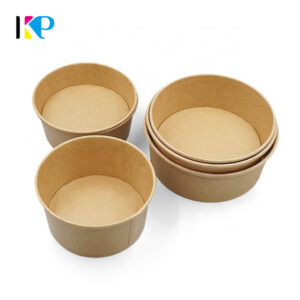
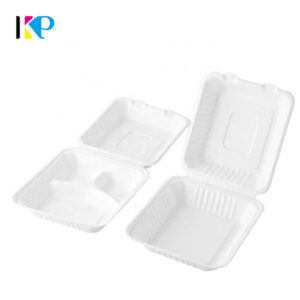
لنتناول المسألة الجوهرية مباشرة. لقد أجريت الحسابات، والأرقام لا تكذب: كثيرًا ما يكون سعر الوحدة لأدوات المائدة القابلة للتحلل الحيوي أعلى من سعر البلاستيك التقليدي. إنها تكلفة تبرز فورًا في جداول البيانات وتجعل أي مدير مشتريات يتردد. فلماذا قد يكون دفع مبلغ أكبر مقابل طبقٍ أمرًا منطقيًا لشركة تعمل بهوامش ربح ضيقة؟ إنه سؤال وجيه، والإجابة تتعلق بالاستراتيجية أكثر من العاطفة.
فلماذا لا تزال الشركات تُقدم على التحول؟
هذا ليس سؤالًا بلاغيًا، بل سؤال عملي يستحق إجابة عملية.
من أين يأتي الفرق في التكلفة؟
أولًا، لنكن صادقين بشأن سبب ارتفاع تكلفة المنتجات القابلة للتحلل الحيوي في كثير من الأحيان.
تستفيد أدوات المائدة البلاستيكية التقليدية من نظام إنتاج صُقِل على مدى عقود. فالمواد الخام، وهي الراتنجات المشتقة من البترول، متاحة عالميًا، ومعدات التصنيع موحّدة، وسلاسل التوريد ناضجة. وعندما تطلب أدوات مائدة أو أطباقًا بلاستيكية، فإنك تستفيد من وفورات حجم هائلة.
أما منتجات الألياف النباتية فمختلفة. سواء كنت تنظر إلى تفل قصب السكر أو لب الخيزران أو لب الخشب، فإن المعالجة أقل توحيدًا. ويستخدم إنتاج اللب المصبوب آليات مختلفة ومدخلات طاقة مختلفة. وبعض المواد الخام منتجات ثانوية، فالتفل يأتي من معالجة قصب السكر، لكن تحويل تلك الألياف إلى طبق أو وعاء متين يتطلب خطوات تصنيع محددة وضوابط جودة.
ولا يعني أي من هذا أن أدوات المائدة القابلة للتحلل الحيوي مبالغ في سعرها، بل هو ببساطة نتيجة بنية تحتية إنتاجية أقل رسوخًا.
لكن هناك جانبًا آخر. ففي بعض الحالات، تريد الشركات أن تؤدي عبواتها القابلة للتحلل الحيوي وظائف محددة، مثل مقاومة الزيوت والشحوم، وكثيرًا ما يعني ذلك إضافة طبقات طلاء. وفي الوقت الراهن، يشهد العديد من الأسواق، بما في ذلك الاتحاد الأوروبي وأجزاء من الولايات المتحدة، تحولًا بعيدًا عن الطلاءات القائمة على PFAS. وقد يواجه الموردون الذين يقدمون أدوات مائدة من الألياف النباتية خالية من PFAS تكاليف أعلى للمعالجات البديلة، وهو ما يؤثر أيضًا على السعر النهائي.
نعم إذن، قد تكون أدوات المائدة المصنوعة من الألياف النباتية أعلى تكلفة. لكن السؤال ليس ما إذا كان ذلك صحيحًا، بل ما إذا كان سعر الوحدة هو العامل الوحيد المهم.

ما الذي تدفع مقابله فعليًا
عندما تدفع أكثر مقابل أدوات المائدة القابلة للتحلل الحيوي، فإنك لا تشتري مجرد وعاء لحمل الطعام، بل تشتري مادةً تلبي توقعًا معينًا في السوق.

تموضع العلامة التجارية
هذه حقيقة تجارية مباشرة. فبعض المقاهي والمطاعم وشركات تقديم الطعام تختار أدوات المائدة المصنوعة من الألياف النباتية لأنها تتناسب مع العلامة التجارية التي تبنيها. فإذا كنت تدير مقهى يروّج لنفسه حول المكونات الطبيعية، فإن تقديم الطعام في طبق بلاستيكي يبعث برسالة متناقضة. وتصبح أدوات المائدة جزءًا من تجربة العميل، وهو ما قد يبرر التكلفة الإضافية.
الأمر هنا لا يتعلق بالادعاء بأن جميع المستهلكين يطالبون بعبوات قابلة للتحلل الحيوي، فهم لا يفعلون. لكن بالنسبة للشركات التي تستهدف شرائح معينة من العملاء، فإن اختيار المادة يكتسب أهمية.

الجاهزية التنظيمية
تختلف اللوائح المنظمة للمواد البلاستيكية ذات الاستخدام الواحد اختلافًا كبيرًا من منطقة إلى أخرى. فبعض الدول تفرض قيودًا على أصناف بلاستيكية محددة، بينما تفرض دول أخرى ضرائب على العبوات البلاستيكية. ورغم أن البلاستيك لم يُحظر في كل مكان، ولن يُحظر في أي وقت قريب، فإن الشركات التي تتوقع لوائح أكثر صرامة قد ترى في أدوات المائدة المصنوعة من الألياف النباتية وسيلة للبقاء في الطليعة.
وإذا كنت توزّع منتجاتك في أسواق متعددة، فإن وجود بديل قابل للتطبيق ضمن سلسلة التوريد لديك بالفعل قد يمثل ميزة استراتيجية. إنه قرار شراء يتجاوز السعر المباشر المدون في الفاتورة.
هل تشتري أدوات مائدة فحسب؟
هنا يتغير مسار النقاش. فالمشترون الذين يركزون على سعر الوحدة وحده كثيرًا ما يغفلون عوامل تشغيلية واستراتيجية أوسع.
إدارة النفايات
تعتمد بعض البلديات رسومًا على التخلص من النفايات تُحصّل من الشركات بناءً على وزن النفايات أو حجمها التي تنتجها. وبحسب البنية التحتية المحلية، قد توفر أدوات المائدة القابلة للتسميد وسيلة لتحويل النفايات بعيدًا عن المكبات وخفض تلك التكاليف. ولا ينطبق ذلك في كل مكان، فمرافق التسميد تتفاوت، لكنه في بعض المناطق اعتبار حقيقي.
الشحن والكسر
ليست أدوات المائدة المصنوعة من الألياف النباتية بالضرورة أخف وزنًا أو أكثر إحكامًا من البلاستيك. لكن عندما تشحن حاويات عبر المحيطات، فإن الوزن وكفاءة التراص قد يؤثران في تكاليف الشحن. كما أن معدلات الكسر مهمة أيضًا؛ فإذا كان المنتج أكثر هشاشة ووصل تالفًا، أضاف ذلك إلى تكلفتك لكل وحدة صالحة للاستخدام.
توقعات العملاء
يبحث بعض عملاء قطاع الضيافة وتقديم الطعام بنشاط عن موردين يستخدمون مواد مستدامة. فإذا كنت موزعًا أو تاجر جملة، فإن تقديم خيارات الألياف النباتية قد يساعدك على الاحتفاظ بأعمال بعض المشترين أو استقطاب أعمال جديدة. ولا يمثل هذا ادعاءً بتفضيل عالمي، بل يتعلق بفهم الاحتياجات المحددة لقاعدة عملائك.
ما خيارات الألياف النباتية المتاحة؟
إن المادة التي تختارها لا تقل أهمية عن قرار التحول بعيدًا عن البلاستيك.
تفل قصب السكر
تفل قصب السكر منتج ثانوي من إنتاج السكر، ويُستخدم عادةً في الأطباق والأوعية وعبوات الطعام الجاهز. وهو يتحمل الحرارة نسبيًا ويؤدي أداءً جيدًا في معظم تطبيقات خدمات الأغذية. وبالنسبة للعديد من الشركات التي تبحث عن بديل مباشر للبلاستيك، يمثل تفل قصب السكر نقطة انطلاق عملية.

لب الخيزران
ينمو الخيزران بسرعة، مما يجعله خيارًا متجددًا لإنتاج اللب. وتتميز أدوات المائدة المصنوعة من لب الخيزران بلمسة نهائية طبيعية تروق لبعض العلامات التجارية. إنها مادة أخرى للمشترين الذين يبحثون عن مظهر جمالي أو أداء مختلف.

ليست أي من هذه المواد “أفضل” من الأخرى بصورة مطلقة. بل ينبغي أن يستند القرار إلى تطبيق المنتج والميزانية وأولويات التوريد.
تقييم الموردين
بمجرد أن تقرر أن أدوات المائدة المصنوعة من الألياف النباتية تناسب أعمالك، يصبح اختيار المورد أمرًا حاسمًا. فسعر الوحدة ليس سوى جزء من الصورة.
تحقق من الاتساق: هل المنتجات موثوقة من دفعة إلى أخرى؟ انظر في ضبط الجودة، وما الشهادات التي يحملونها؟ فبعض الموردين يحملون شهادات ISO 9001 أو ISO 14001 أو BSCI أو LFGB، وهو ما قد يوفر قدرًا من الاطمئنان بشأن الامتثال لمتطلبات ملامسة الأغذية.
ضع في اعتبارك MOQs ومهل التسليم وخيارات التغليف. هل يستطيع المورد توفير التخصيص أو وضع العلامة الخاصة؟ وما مدى شفافيته بشأن مواده وعمليات التصنيع؟
تقدم KP خيارات متنوعة من أدوات المائدة المصنوعة من الألياف النباتية وأدوات المائدة ذات الاستخدام الواحد، بما في ذلك تفل قصب السكر ولب الخيزران. ويمكن للمشترين مناقشة مواصفات المواد والتخصيص والتغليف ومتطلبات الطلب وفقًا لاحتياجات أسواقهم المحددة.
الخلاصة النهائية
إن القرار بين البلاستيك وأدوات المائدة القابلة للتحلل الحيوي لا يقتصر على أي المنتجين يتمتع بأقل سعر وحدة. فإذا كان ذلك معيارك الوحيد، فسيفوز البلاستيك التقليدي في كثير من السيناريوهات.
لكن قرارات الشراء في قطاعي خدمات الأغذية والتجزئة نادرًا ما تكون بهذه البساطة. فأنت تدير أيضًا توقعات العملاء وإدراك العلامة التجارية والمخاطر التنظيمية واستراتيجية التوريد طويلة الأمد. وفي بعض الحالات، تكون أدوات المائدة المصنوعة من الألياف النباتية خيارًا منطقيًا لأنها تتناسب مع تلك الأهداف الأوسع.
السعر الأعلى ليس عيبًا في المنتج، بل هو انعكاس لاختلاف مصادر المواد وعمليات التصنيع والتموضع في السوق. وبالنسبة للعديد من الشركات، فإن هذه المقايضة تستحق العناء.
تقدم KP تفل قصب السكر ولب الخيزران ولب الخشب وغيرها من منتجات تغليف الأغذية ذات الاستخدام الواحد. تواصل مع KP لمناقشة خيارات المواد ومواصفات المنتجات والعينات والتخصيص أو الطلبات بالجملة.